การวางแผนทางการเงินผ่าน พีระมิดทางการเงิน เพื่อสร้างรากฐานชีวิตที่มั่นคงและยั่งยืน
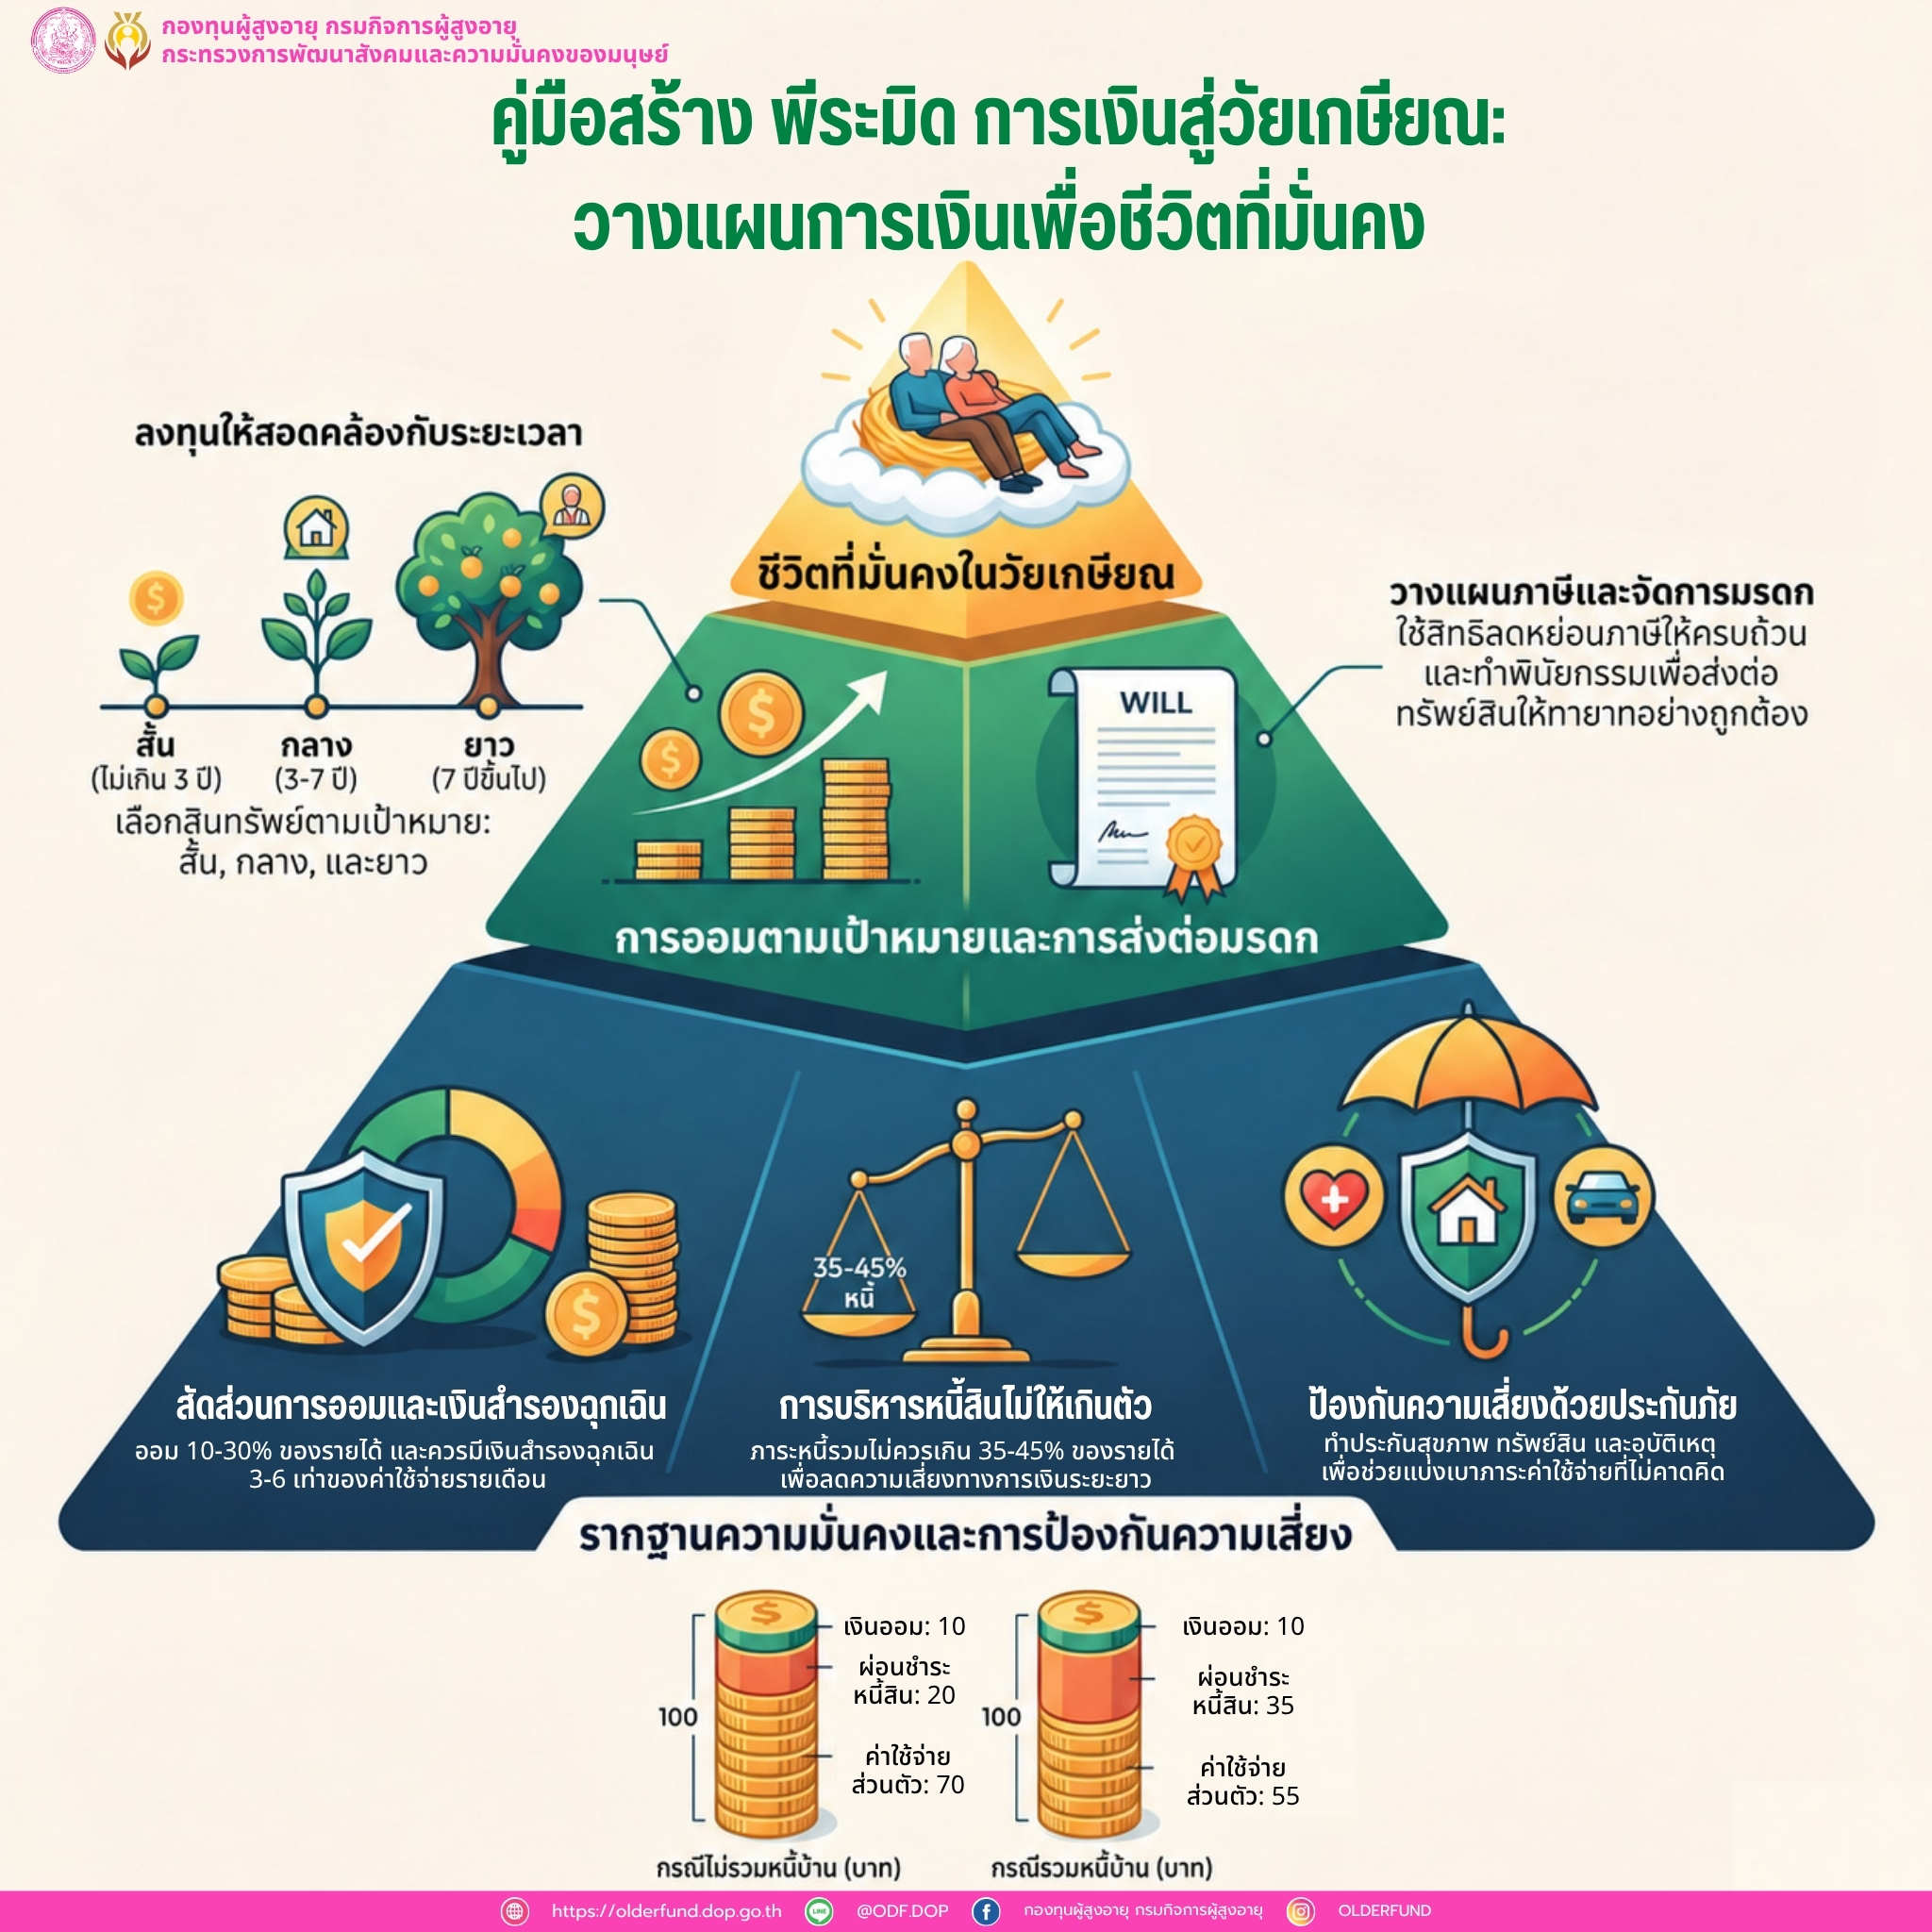
การวางแผนทางการเงินผ่าน พีระมิดทางการเงิน เพื่อสร้างรากฐานชีวิตที่มั่นคงและยั่งยืน
ฐานราก: การบริหารค่าใช้จ่าย หนี้สิน และเงินสำรองฉุกเฉิน
• เงินออมและเงินลงทุน: ควรแบ่งรายได้ประมาณ 10–30% ออกมาเป็นเงินออมและเงินลงทุนทันที
• เงินสำรองฉุกเฉิน: เป็นเงินก้อนแรกที่ต้องเตรียมไว้ให้มีอย่างน้อย 3–6 เท่า ของค่าใช้จ่ายต่อเดือน โดยฝากไว้ในสินทรัพย์ที่มีสภาพคล่องสูง เช่น เงินฝากธนาคาร กองทุนรวมตลาดเงิน หรือตราสารหนี้ระยะสั้น
• การบริหารหนี้สิน: ภาระหนี้สินรวมไม่ควรเกิน 35–45% ของรายได้ หากไม่รวมหนี้บ้าน ควรควบคุมไม่ให้เกิน 15–20% เพื่อป้องกันปัญหาทางการเงินในระยะยาว
ตัวอย่างการจัดสรรรายได้ (คิดจากรายได้ 100 บาท):
กรณีไม่มีหนี้บ้าน: ออม 10 บาท, ชำระหนี้ 20 บาท, เหลือใช้จ่าย 70 บาท
กรณีรวมหนี้บ้าน: ออม 10 บาท, ชำระหนี้ 35 บาท, เหลือใช้จ่าย 55 บาท
การป้องกันความเสี่ยง
• ทำประกันภัยเพื่อผ่อนหนักให้เป็นเบาเมื่อเกิดเหตุการณ์ไม่คาดฝัน ทั้งประกันภัยทรัพย์สิน (เช่น บ้าน รถ) และประกันบุคคล (เช่น ประกันชีวิต ประกันสุขภาพ ประกันโรคร้ายแรง และประกันอุบัติเหตุ)
การออมและการลงทุนตามเป้าหมาย
• ระยะสั้น (ไม่เกิน 3 ปี): เน้นสภาพคล่อง เช่น ฝากธนาคาร กองทุนรวมตลาดเงิน หรือตราสารหนี้ระยะสั้น
• ระยะปานกลาง (3–7 ปี): เลือกลงทุนในกองทุนรวมผสม หรือพอร์ตลงทุนความเสี่ยงระดับปานกลาง
• ระยะยาว (7 ปีขึ้นไป): ใช้ผลิตภัณฑ์ เช่น ประกันชีวิตแบบสะสมทรัพย์ ประกันบำนาญ ยูนิตลิงค์ หรือพอร์ตลงทุนความเสี่ยงปานกลางถึงสูง
การวางแผนภาษีและการวางแผนมรดก
• การวางแผนภาษี: บริหารจัดการตามประเภทเงินได้พึงประเมินและใช้สิทธิลดหย่อนต่าง ๆ เช่น ค่าลดหย่อนบุตร บิดามารดา ผู้พิการ เงินบริจาค และผลิตภัณฑ์ทางการเงิน
• การวางแผนมรดก: ทำพินัยกรรมเพื่อส่งต่อทรัพย์สินให้ทายาทหรือบุคคลที่ต้องการได้อย่างถูกต้อง ครบถ้วน และลดปัญหาความขัดแย้งในอนาคต
ตัวอย่างการนำไปปรับใช้ในชีวิตจริง
• กรณีแม่ค้าขายของที่มีกำไรวันละ 1,000 บาท ได้แบ่งเงินออม 100 บาท (10%) จ่ายหนี้ 200 บาท (20%) และเหลือไว้ใช้จ่ายวันละ 700 บาท (70%) ช่วยให้บริหารเงินได้เป็นระบบและลดความเครียดลงได้