"การวางแผนการเงินของผู้สูงอายุไทย" เจาะลึกปัญหาเชิงโครงสร้าง และแนวทางที่แก้ไขที่ยั่งยืน โดย รศ.ดร. สันติ รพรรธน์ (สถาบันบัณฑิตพัฒนบริหารศาสตร์ - นิด้า)
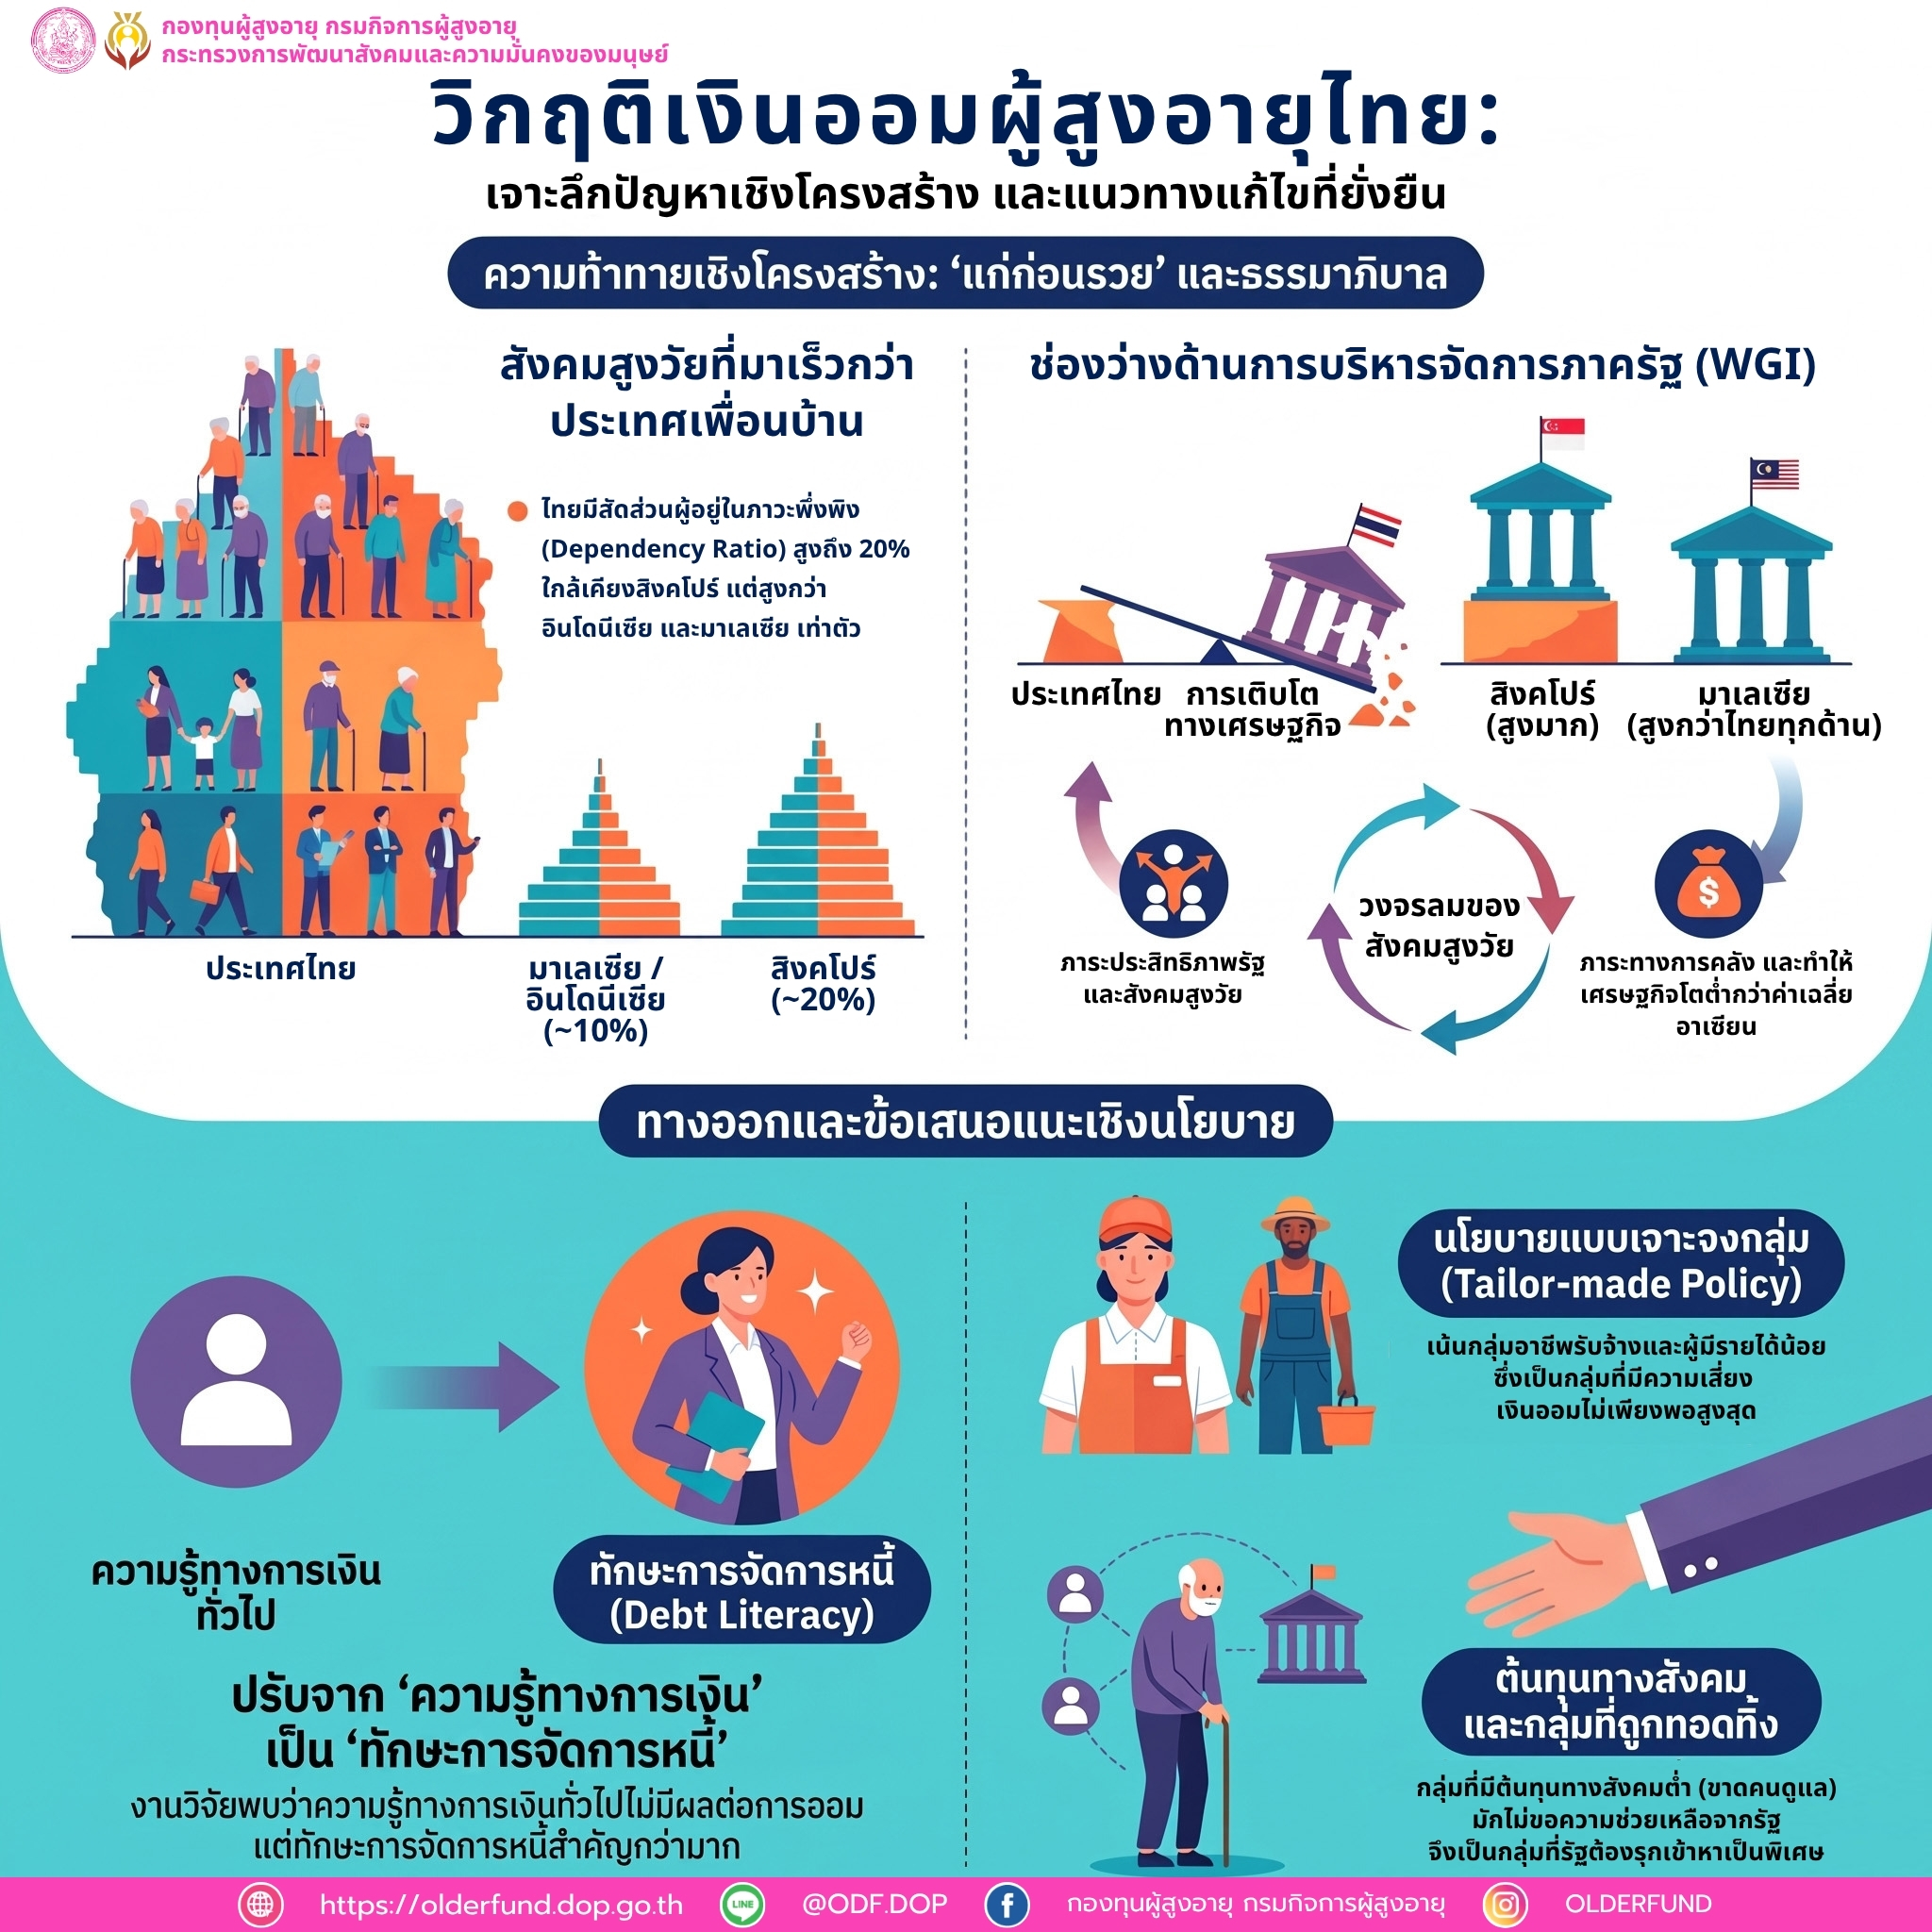
แบ่งออกเป็น 4 ประเด็นหลักดังนี้
1.ภาพรวมและบริบทสังคมสูงวัยของไทย
"โครงสร้างประชากรเปลี่ยนแปลงรวดเร็ว": ประเทศไทยเข้าสู่สังคมสูงวัยอย่างรวดเร็วพร้อมกับอัตราการเกิดที่ต่ำ โดยมีอัตราส่วนพึ่งพิง (Dependency Ratio) หรือสัดส่วนประชากรวัยพึ่งพิงต่อวัยทำงานอยู่ที่ประมาณ 20% ซึ่งใกล้เคียงกับประเทศพัฒนาแล้วอย่างสิงคโปร์ แต่สูงกว่าประเทศเพื่อนบ้านอย่างอินโดนีเซียและมาเลเซียซึ่งอยู่ที่ราว 10%
"ข้อจำกัดด้านการบริหารจัดการ": ดัชนีธรรมาภิบาลและการกำกับดูแล (WGI) ของไทยยังอยู่ในระดับที่ไม่ค่อยดี ซึ่งหากไม่มีการแก้ไขเชิงโครงสร้าง จะยิ่งซ้ำเติมปัญหาสังคมและเศรษฐกิจในระยะยาว
2.ปัจจัยที่มีผลต่อความเพียงพอของการออม
"ปัจจัยทางประชากรและสุขภาพ": ผลการศึกษาในกลุ่มผู้สูงอายุที่มีรายได้น้อยและการศึกษาไม่สูง ใน 5 จังหวัด และ กทม. พบว่าผู้ที่มี "รายได้น้อย ทำอาชีพรับจ้างทั่วไปนอกระบบ หรือสุขภาพไม่ดี" มีแนวโน้มออมเงินได้ไม่เพียงพอ
"ความรู้ทางการเงินไม่ส่งผลโดยตรง": แตกต่างจากผลวิจัยในต่างประเทศ ผลการศึกษาในไทย "ไม่พบ" ว่าทักษะความรู้ทางการเงิน (Financial Literacy) ตามเกณฑ์มาตรฐาน หรือความสามารถทางการคิดรู้ (Cognitive Ability) มีผลต่อความเพียงพอของการออมอย่างมีนัยสำคัญ
3.กลุ่มที่ต้องการความช่วยเหลือและพฤติกรรมย้อนศร
"ผู้มีภาระหนี้สิน": เป็นกลุ่มหลักที่มีการออมไม่เพียงพอและแสดงความต้องการความช่วยเหลือจากภาครัฐในการจัดการทรัพย์สินอย่างชัดเจน
"ประเด็นต้นทุนทางสังคม (Social Capital)": กลุ่มที่มีต้นทุนทางสังคมสูง (คาดหวังความช่วยเหลือจากญาติหรือคนในชุมชนได้) ไม่ต้องการให้รัฐเข้ามาจัดการ แต่กลุ่มที่มี "ต้นทุนทางสังคมต่ำ" (ขาดคนคอยช่วยเหลือ) กลับระบุว่า "ไม่ต้องการความช่วยเหลือ" เช่นกัน ซึ่งอาจสะท้อนถึงภาวะหมดหวังในชีวิตที่ภาครัฐจำเป็นต้องยื่นมือเข้าหาโดยตรง
4.ข้อเสนอแนะเชิงนโยบายสำหรับภาครัฐ
"เน้นทักษะจัดการหนี้ (Debt Literacy)": ควรปรับเปลี่ยนจากการจัดอบรมความรู้ทางการเงินทั่วไป มาเน้นการสร้างทักษะการจัดการหนี้สิน และต้องปลูกฝังเชิงป้องกันก่อนที่จะเกิดปัญหาหนี้ขึ้นจริง
"นโยบายแบบเฉพาะกลุ่ม (Tailored Policy)": ออกแบบนโยบายเจาะจงกลุ่มเป้าหมาย (Made-to-order) เช่น กลุ่มอาชีพรับจ้างนอกระบบ และกลุ่มผู้สูงอายุที่ไร้ที่พึ่งพิงทางสังคม
"ยกระดับประสิทธิภาพการคลัง": รัฐต้องปรับปรุงธรรมาภิบาลและเพิ่มประสิทธิภาพการใช้จ่ายงบประมาณ เพื่อรองรับภาระทางการคลังในการดูแลผู้สูงอายุที่จะเพิ่มขึ้น ในขณะที่ความสามารถในการเก็บรายได้ภาษีลดลง